


 Середа, 23 вересня 2026, 11:09
🏢 Офісний ринок Києва у 1П 2026 року: позитивна орендна активність на фоні скорочення вакантності та загальної пропозиції
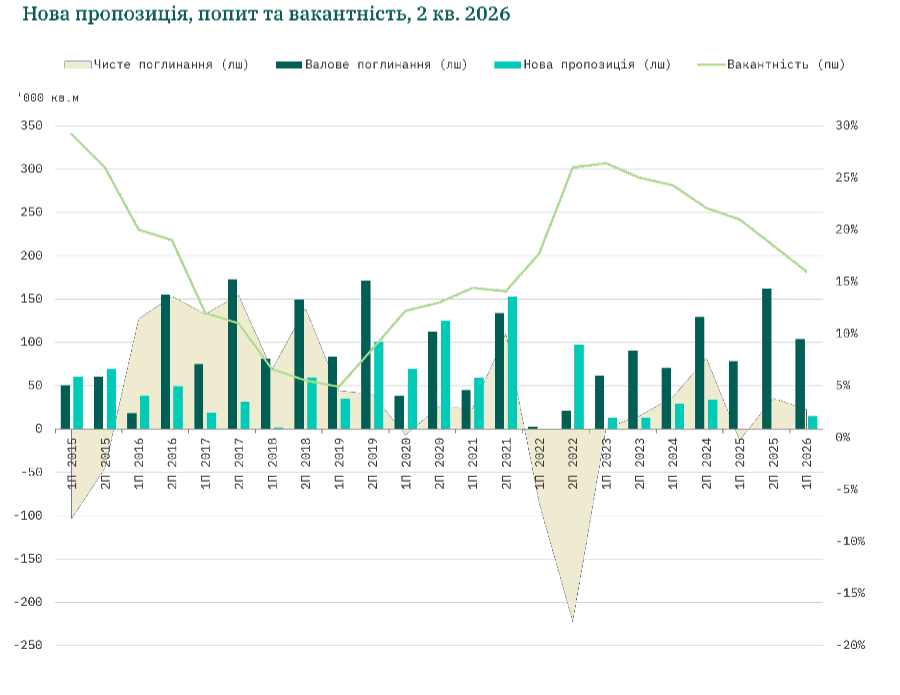
📍 Згідно з дослідженням компанії EXPANDIA, члена КБУ, представника CBRE в Україні та Молдові та найбільшої компанії України зі сфери комерційної нерухомості, попри збереження складних ринкових умов, протягом 1П 2026 року орендна активність у офісному сегменті продемонструвала позитивну динаміку. Обсяг валового поглинання склав близько 104 000 кв. м (+33% р/р), при цьому угоди з релокацій склали близько 40%. Однак, близько 20%–30% валового поглинання припало на вимушені переїзди з об’єктів, пошкоджених внаслідок ракетних обстрілів.
💻 Сектор ІТ, високих технологій та телекомунікацій домінував в структурі попиту (48%), за ним слідував сектор Виробництва, промисловості та енергетики (14%), а частка сектору Фармацевтики та медицини залишалася стабільною на рівні 6%, продовжуючи тенденцію останніх років. Зростання орендної активності операторів медичних та реабілітаційних послуг вказує на появу окремої ніші в попиті на офісні приміщення, зумовленої війною. Водночас, протягом 1П 2026 року у структурі попиту продовжила зростати частка компаній, пов’язаних з оборонним сектором. При цьому, цей попит був розподілений між кількома секторами бізнесу, а не формував окрему категорію орендарів, залишаючись переважно зумовленим потребами економіки воєнного часу.
🛡️ Безпекові ризики залишалися одним із ключових факторів, що визначали динаміку ринку. Посилення інтенсивності ракетних обстрілів та подальші пошкодження офісних об’єктів впливали як на обсяг доступної пропозиції, так і на рішення орендарів. Загалом орендна активність залишалася стриманою, а рішення щодо оренди й надалі базувалися на балансі між операційними потребами, безпековими факторами та ефективністю витрат, а не необхідності розширення бізнесу.
🏢 Станом на кінець 2 кв. 2026 року загальний обсяг конкурентної офісної пропозиції Києва склав 2,08 млн кв. м (-1,7% з поч. року). Скорочення обсягу пов’язане з тим, що близько 50 000 кв. м офісних площ було частково або значно пошкоджено внаслідок ракетних ударів протягом 1П 2026 року, що еквівалентно близько 2% конкурентної офісної пропозиції.
🏗️ Протягом 1П 2026 року, нова пропозиція офісів склала близько 15 000 кв.м, після відсутності нової пропозиції у 2025 році. Однак нова пропозиція компенсувала лише близько 30% офісних площ, пошкоджених внаслідок ракетних ударів протягом цього періоду. Як наслідок, на ринку офісної нерухомості продовжувало спостерігатися чисте скорочення загального обсягу пропозиції.
📉 Середній рівень вакантності знизився до 16% (-2,5 п.п. з поч. року), наблизившись до показника 14,5%, зафіксованого наприкінці 2021 року. Зниження вакантності було зумовлене вимушеними релокаціями та органічною орендною активністю насамперед з боку малих та середніх компаній. Вакантність знизилася в об’єктах обох класів: в об'єктах класу А знизилася до 14% (-8 п.п. р/р), тоді як у класі B – до 15,5% (-4 п.п. р/р). Скорочення доступної пропозиції у будівлях найкращої якості у поєднанні з обмеженим обсягом запланованих до введення площ сприяло заповненню якісних об’єктів. Однак загальний рівень вакантності залишався високим, що забезпечувало орендарям вигідні умови оренди на більшій частині ринку.
💵 Ефективна прайм ставка залишилася стабільною з початку року та коливалася в межах $14-$18/кв.м/міс для офісів без ремонту, та $19-$25/кв.м/міс на офіси з готовим ремонтом. Запитувані орендні ставки для офісів класу А (включно з офісами без ремонту та з готовим ремонтом) становили $16-$27/кв. м/міс., а для офісів класу B - $8-$18/кв. м/міс. Розрив між нижньою та верхньою межею орендних ставок залежав від характеристик конкретного приміщення, зокрема якості ремонту, локації, безпекових ризиків та рівня заповнюваності будівлі. Відтак, якісні бізнес-центри демонстрували більшу стійкість, тоді як об’єкти нижчої якості й надалі залишалися під тиском.
💬 «Очікується, що офісний ринок загалом залишатиметься стабільним до кінця 2026 року, а орендна активність і надалі буде вибірковою та зумовленою переважно поновленнями договорів оренди та вибірковим розширенням. У короткостроковій перспективі очікується, що органічний попит на ринку загалом залишатиметься стриманим.
Обмежений обсяг нової пропозиції, ймовірно, сприятиме подальшому поступовому зниженню вакантності, особливо в якісних бізнес-центрах. Менш якісні та менш конкурентоспроможні об’єкти, ймовірно, залишатимуться під тиском. Загалом, за відсутності суттєвого покращення умов ведення бізнесу, ринок, ймовірно, залишатиметься відносно стабільним. Проте, успішність окремих об’єктів дедалі більше диференціюватимуться залежно від їх якості, розташування та операційної стійкості», - зазначила Анна Сільвестрова, старший директор департаменту офісної нерухомості та роботи з корпоративними клієнтами EXPANDIA.
ПЕРЕМОЖЕМО І ВСЕ ВІДБУДУЄМО!💪
РАЗОМ ДО ПЕРЕМОГИ!
СЛАВА УКРАЇНІ!💙💛